



【Q&A】園芸施設共済と民間保険はどう違う?施設園芸を守る保険の選び方
2026.11.05
近年頻発する異常気象や自然災害から施設園芸を守るには、適切な補償設計が欠かせない。ハウス債権を支える「園芸施設共済」の最新特約や「収入保険」、さらに民間保険の特徴まで、経営を守るセーフティネットをQ&A形式で解説。
1.Q.園芸施設共済の補償範囲は?|鳥獣害や地震・津波もカバーする公的補償
2.Q.園芸施設共済のメリットは?|新築価額への引き上げ特約や割引制度を解説
3.Q.作物の売上減を補う保険はある?|農業経営全体を守る「収入保険」の仕組み
4.Q.民間保険はどのようなものがある?|特徴と、公的保険との賢い組み合わせ方
Q.園芸施設共済の補償範囲は?
鳥獣害や地震・津波もカバーする公的補償
A.自然災害などによる園芸施設や栽培作物の損害を補償する公的なセーフティネットです。
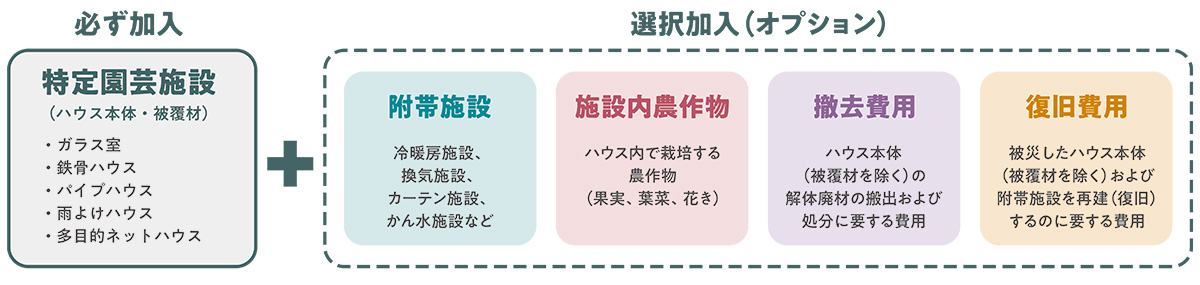
6月上旬に日本列島に接近した台風6号。各地の施設園芸や野菜栽培に深刻な影響をもたらした。鹿児島県や香川県、高知県では、強風によって農業用ハウスの被覆資材が破れたり、骨組みが曲がったりする被害が多発した。こうした施設園芸の物的な損害に対し、公的なセーフティネットとして機能しているのが「園芸施設共済」である。園芸施設共済は、農業用ハウス本体、被覆材、暖房器具や換気施設などの附帯施設、そして施設内で栽培されている農作物を補償の対象としている。
園芸施設共済の補償対象
標準コースにおいて補償対象となる事故の範囲は広く、台風、大雪、竜巻、大雨、降雹といった自然災害だけでなく、火災や破裂、爆発、車両の衝突、病虫害、鳥獣害まで幅広くカバーしている。一般的な民間保険などではオプション扱いとなることが多い地震、津波、噴火による損害が標準で含まれている点も大きな特徴である。
全国農業共済協会 企画研修部長の安田禎仁氏は、「近年は思いもしないような水害や突風、台風などの自然被害が日本全国どこで起きてもおかしくない時代です」と、生産現場が置かれた環境の変化を指摘する。園芸施設共済は、補償額1億6000万円までの契約を対象に、農家が支払う掛金の半分(50%)を国が補助しているため、過度な経営コストの増大を招くことなくセーフティネットを構築できる。さらに、被害がない農家ほど掛金が年々割り引かれ、最大5割引きまで拡大する危険段階方式を採用している。
Q.園芸施設共済のメリットは?
新築価額への引き上げ特約や割引制度を解説
A.生産現場からのニーズに対応して、新たな特約と集団加入割引が導入されました。
施設園芸の高度化や資材価格の高騰に伴い、生産現場からは「築年数の経過による補償額の低下によって被災時の共済金だけでは再建費用が不足する」「高価な電子制御の附帯施設を確実に補償してほしい」といったニーズが増えている。これらに応えるため、制度の改善が進められてきた。
まず、築年数の経過による補償額の低下に対応する措置として、新たに「復旧費用特約(被覆材は補償対象外)」と「付保割合追加特約」が設けられた。復旧費用特約は、被災後にハウスを復旧することを条件として、築年数の経過により下がってしまった補償額を新築時の最大8割まで戻して補償するものである。一方、付保割合追加特約は、これらに重ねて加入することで新築時価値の最大2割分をさらに上乗せして補償する。
園芸施設共済の上乗せ特約(パイプハウスの場合)
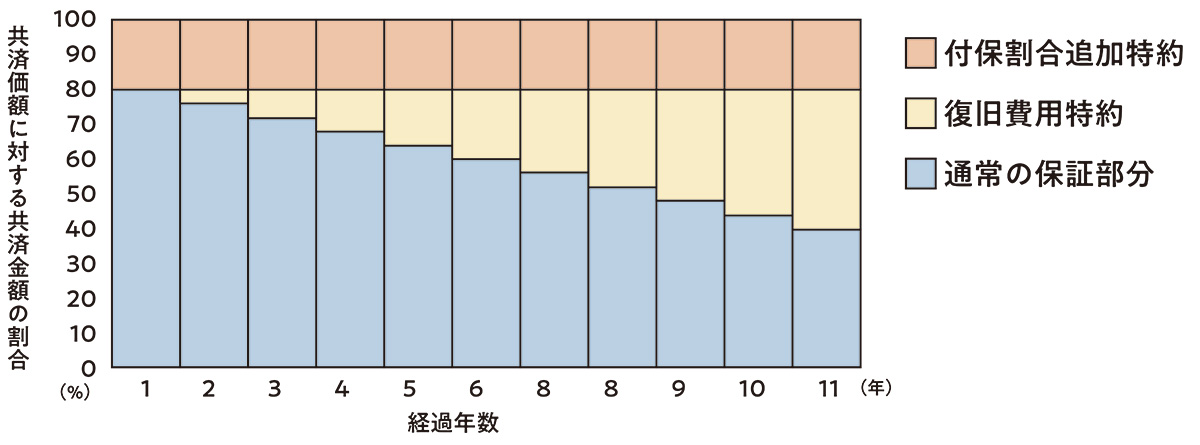
これら2つの特約を両方付加することにより、築年数にかかわらず、万が一の全損時に新築時の資産価値の最大10割までの補償を受けることが可能となった。
さらに、組織的・集団的な加入を促すことで地域全体のカバー率向上と農家の負担軽減を図る「集団加入割引」が導入されている。これは、JAの生産部会や出荷組合といった特定の集団で加入することで、掛金がさらに5%割引される制度である。これに加え、2020年度の改正からは、直径31.8mm以上の太いパイプを使用した強固なハウスや同等以上の強度を持つ施設を対象に、掛金を15%割り引く制度も運用されており、これらの割引制度が未加入層への加入を促す仕組みとなっている。
Q.作物の売上減を補う保険はある?
農業経営全体を守る「収入保険」の仕組み
A.青色申告の農業者を対象に収入減少を補う「収入保険」があります。
園芸施設共済がハウスというモノを守るものであるのに対し、その内部で栽培される作物の販売収入、すなわち農業経営全体の売り上げを包括的に守る役割を担うのが2019年に創設された「収入保険」である。施設園芸では、市場価格の下落や、ハウスの損壊がなくても発生する病虫害など、売上高を脅かす財務的リスクが常につきまとう。
収入保険の補償対象
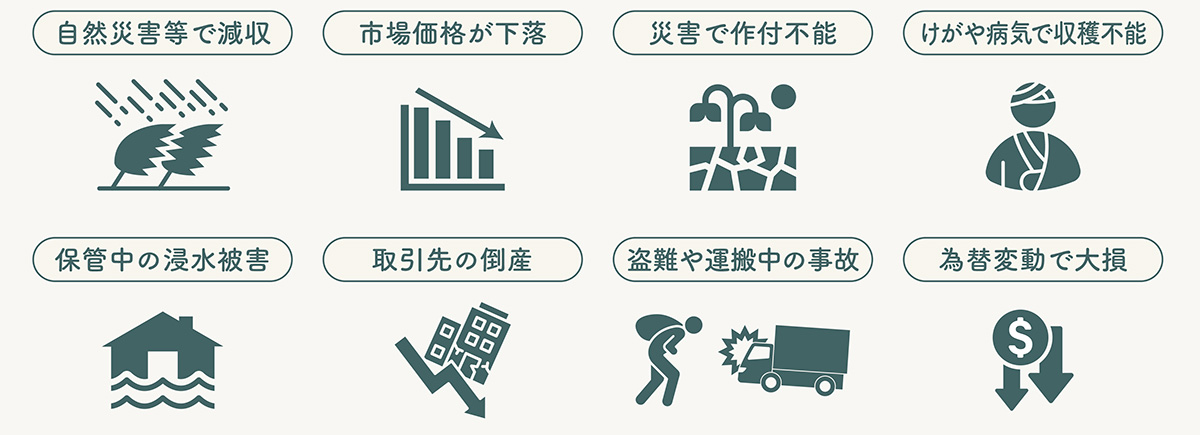
収入保険は、農業者個人の過去5年間の青色申告実績に基づいて「基準収入」を設定し、当年の実際の収入がその基準の9割を下回った場合に、減少分の最大9割を補填する公的保険である。価格低下と収量減少の双方に対応できるため、品目に関わらず経営安定と営農継続を担保できる。制度面でも、毎年の更改手続きの手間を省き手続きの漏れを防ぐ「自動継続特約」や、激甚化する自然災害により農業収入が大きく減少した場合、過去の販売実績が下がり、翌年以降の補償額が実態より低く算定されるおそれがあるため、過去平均収入を補正して、過去平均の8割程度まで引き上げる「気象災害特例」などの制度改善が行われてきた。
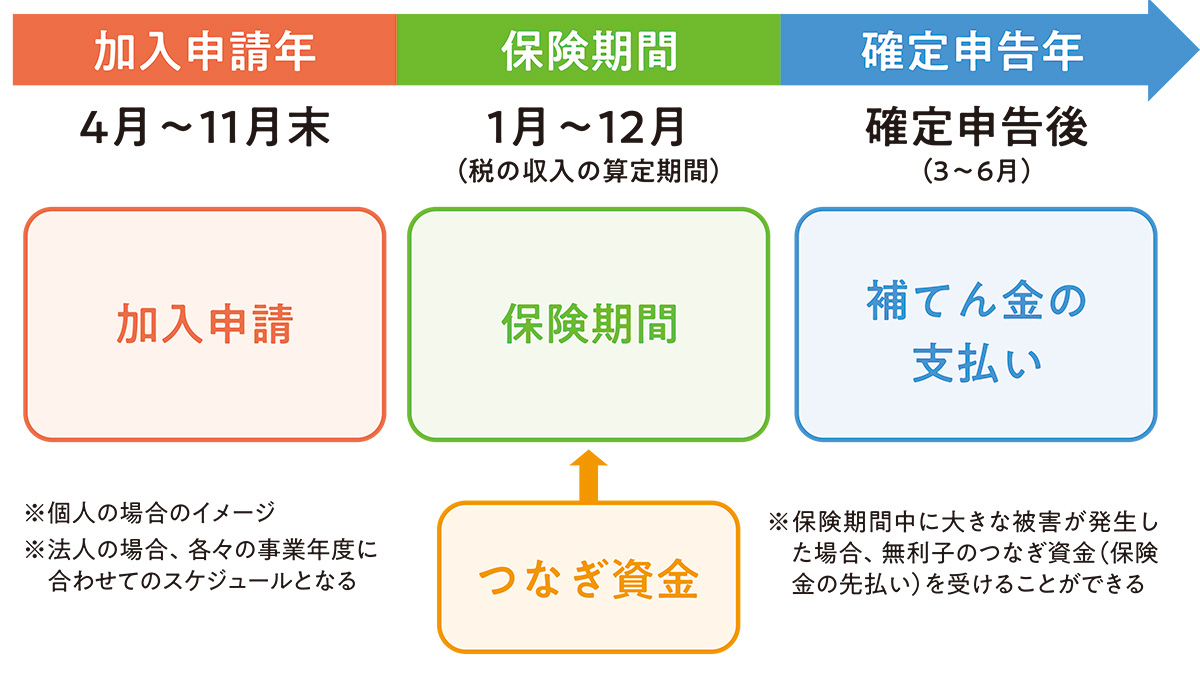
また、掛金の掛け捨て部分だけでなく積立部分を組み合わせた2階建て構造となっており、積立金の取り崩しだけで終わる軽微な支払いの場合は等級が「ノーカウント」となり、翌年の掛金に影響しないという農家側のメリットもある。しかし、経営規模が拡大した農業法人などからは「補償割合を95%や100%に拡充してほしい」との要望もある。収入保険は、被災後の物的な損害査定の期間や、確定申告による収入の確定後に補てん金が支払われるため、農家の手元に資金が届くまでにある程度の期間を要する。保険期間中に資金が必要となった場合に備え、無利子融資(つなぎ資金)の制度が設けられている。
収入保険を運営する全国農業共済組合連合会は、「加入要件となっている青色申告の普及や新規就農者など担い手農家への制度普及を今後も進めていきたい」としている。
収入保険 加入手続きのスケジュール
Q.民間保険はどのようなものがある?
特徴と、公的保険との賢い組み合わせ方
A.気象庁の天候データをもとに、速やかに定額の保険金を支払うインデックス型の保険も登場しています。
三井住友海上火災保険は、天候不順や異常気象などに伴う企業の利益喪失や費用支出を補償する「天候指数保険」を販売している。この商品は、気温、降水量、日照時間、積雪量、降雪量、風など、気象庁が公表する客観的な天候データに基づいて損害調査を実施することなく、速やかに定額の保険金を支払うインデックス型の保険である。
天候指数保険の最大の利点は、透明性の高さと支払いの圧倒的なスピード感にある。損害と因果関係のある指標があらかじめ定めた基準を満たした場合、保険期間満了(満期日)の翌日から5営業日目にあたる決定日に気象庁のデータに基づき保険金の額が決定される。その後、おおよそ15営業日後にはあらかじめ指定された口座へ振り込まれる。
具体的な活用例
「夏季の顕著な高温による作物の品質低下や冷却用電気代の追加支出、野菜の不作による売り上げ減少リスク」を対象とする場合
➤観測期間中に「最高気温35℃以上」などの基準値を満たした日数を天候指標として契約条件に設定する。実際の観測日数が事前に定めた免責日数を上回った場合、その日数を1日上回るごとにあらかじめ設定した単位保険金(単位支払額)が、実際の損害の有無にかかわらず自動的に計算されて支払われる。
天候指数保険の契約条件例
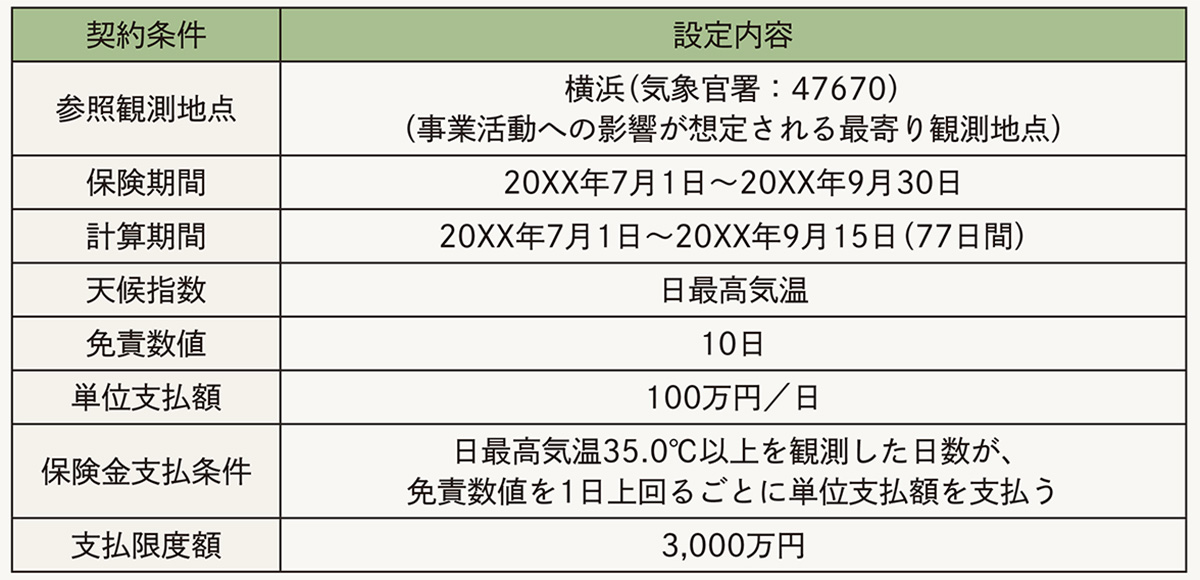 出典:三井住友海上火災保険
これまでに北関東や東北エリアのトマトハウス栽培農家などから問い合わせが寄せられている。同社では過去の売り上げデータと気象データを突き合わせ、実際に猛暑によってどれだけ利益が圧縮されるかを検証し、農家のニーズに応じたオーダーメイドの保険設計を提案している。近年続く記録的な猛暑への危機感から、見積もりや相談の件数は確実に増加している。
これからの施設園芸経営においては、公的保険と民間保険を上手に組み合わせることが有効な手段となる。自社の財務体力とハウスの強度、栽培品目の特性を見極め、それぞれの保険の特性を生かした最適なポートフォリオを構築していくことが気候変動時代を生き抜くためのカギとなりそうだ。
画像提供/全国農業共済協会 全国農業共済組合連合会
取材・文/アグリジャーナル編集部
AGRI JOURNAL vol.40(2026年夏号)より転載







RANKING
MAGAZINE
PRESS

RANKING

MAGAZINE
PRESS